Publication

Spotlight Retail - MAPIC 2019

Image treatment

Immobilier commercial : REVIVAL

C’est tout le petit monde du commerce qui se trouve à un tournant. C’est vrai des retailers confrontés à de nouvelles attitudes et aspirations de leurs clients, comme en témoignent les tendances observées au niveau de la consommation. C’est vrai aussi des investisseurs et propriétaires de murs commerciaux qui s’inscrivent dans un marché encore marqué par les doutes sur le devenir de certains ensembles immobiliers. L’environnement bouge vite et fort pour ces acteurs. Chacun sait qu’il faudra s’adapter. Certains ont anticipé le mouvement, d’autres se lancent, beaucoup réfléchissent. Les moyens et l’intensité des corrections à mettre en œuvre ne sont pas établis dans les tables de la loi. Toutefois, par-delà les hésitations, des tendances claires se dessinent.


Consommation : Nouveau paradigme consumériste

S’agit-il d’une tendance de fond, marquant une rupture tant économique que sociétale ? Le phénomène, dont témoignent les chiffres du premier semestre 2019, est en tout cas nouveau et marquant : les français achètent moins de biens. Les volumes de ventes de produits de grande consommation sont ainsi en baisse de 1% au cours des six premiers mois de l’année, amplifiant celle observée pour l’ensemble de l’année 2018 (-0,8%). Que la tendance se confirme au cours des prochains trimestres et l’on pourra peut-être dire que c’est aujourd’hui que la « société de déconsommation » a pris corps.

Attention, on parle bien là de volumes de ventes de produits et pas de montants de dépenses réalisées par les consommateurs. Car la baisse observée ne se répercute ni sur le chiffre d’affaires des distributeurs, ni sur la fréquentation des équipements commerciaux. Unibail-Rodamco-Westfield (URW) ou Klepierre annoncent par exemple des chiffres flatteurs.

Les Français achètent moins mais ils achètent plus cher. D’abord parce qu’on observe un retour de l’inflation, notamment dans les rayons alimentaires avec la mise en place de la loi EGAlim. Ensuite parce que la consommation tend à monter en gamme. Les Français s’orientent ainsi vers des produits jugés plus fiables, de meilleure qualité, plus respectueux de l’environnement et de l’humain et donc, plus chers. La « déconsommation » serait ainsi portée par une « premiumisation ».

La tendance a des chances d’être profonde dans la mesure où elle ne semble pas subie. Elle s’accélère en effet alors que le pouvoir d’achat des ménages est à la hausse, que leur moral progresse fortement et que le nombre d’actifs (donc de consommateurs potentiels dotés d’un revenu) s’accroît. Elle traduit donc un changement des désirs et des aspirations des consommateurs plus qu’une contrainte financière.

C’est un nouveau paradigme qui se dessine. Un paradigme qui oblige et qui contraint les enseignes. Mais un paradigme qui leur ouvre aussi tout un nouveau champ des possibles…
 

Investissement : Tiré par les sales & leasebacks

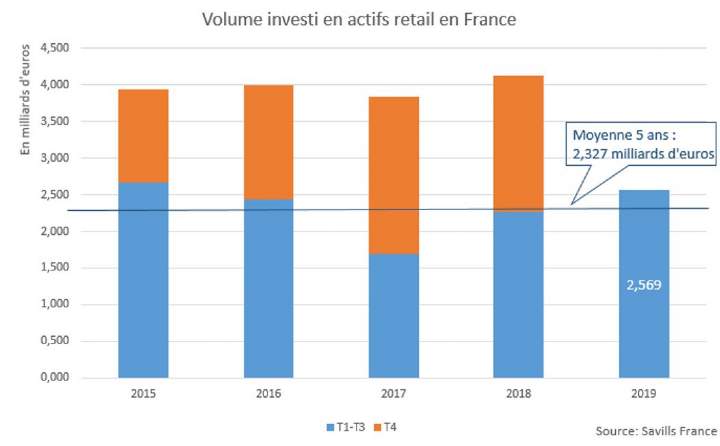
Après avoir reculé jusqu’à la mi-2018, le marché de l’investissement en immobilier commercial est depuis reparti à la hausse. La tendance se confirme en 2019. Timidement certes : avec 2,6 milliards d’euros, l’augmentation des volumes investis en France est contenue à 14% pour les neuf premiers mois de l’année. +14%, c’est peu par rapport à la performance enregistrée sur le marché global de l’investissement en immobilier tertiaire (qui progresse de +27% en France depuis le début de l’année). Mais c’est aussi beaucoup pour une classe d’actifs qui est apparue lourdement chalengée depuis deux ou trois ans, face à la montée du e-commerce et aux interrogations sur le devenir de certains équipements commerciaux.

C’est en tout cas suffisant pour permettre au marché français de repasser clairement au-dessus de sa moyenne quinquennale (qui s’établit à 2,3 milliards d’euros). Au vu des deals en cours, il est à parier que cette dynamique se maintiendra au cours des prochains mois et que l’année 2019 se clôturera avec une performance très positive.

D’où vient ce réveil? Les sales & leasebacks ont largement contribué à dynamiser le marché, en France comme dans le reste de l’Europe. En effet, ils se sont multipliés depuis près d’un an, à l’initiative d’enseignes telles que Casino. Le géant stéphanois de la distribution a par exemple cédé plus de 1,2 milliard d’euros en moins de 12 mois, retirant encore en 2019 près de 400 millions d’euros de la vente de 26 supermarchés et hypermarchés à l’investisseur américain Fortress. Dans ce cas comme dans d’autres, la cession des murs est utilisée afin de dégager le cash flow nécessaire à la conduite de plans de désendettement et de repositionnement stratégique.

Outre ces sales & leasebacks, l’accélération du marché de l’investissement trouve une partie de son explication dans la hausse des taux de rendement observée sur des actifs tels que les centres commerciaux. Celle-ci a ouvert l’appétit d’investisseurs à la stratégie opportuniste. Ce n’est pas sans lien avec deux autres phénomènes observés au cours des derniers mois.

D’une part, la progression de la part de marché cumulée des ventes d’actifs alimentaires, de retail park et de centres commerciaux : celle-ci passe en un an de 37 à 60% des montants investis en France. Ces opérations portant sur des actifs de grande taille ou sur des portefeuilles, elles expliquent que le marché se concentre sur des deals de plus grande taille mais moins nombreux : au cours des neuf premiers mois de l’année, deux tiers du marché se sont réalisés au travers de transactions d’un montant unitaire supérieur à 100 millions, contre 53% un an plus tôt.

D’autre part, l’accélération des investissements réalisés par les investisseurs anglo-saxons, dont les business plans sont souvent bâtis sur des espérances de création de valeur avec arbitrages rapides. La part des investisseurs américains n’était que de 7% des volumes investis au terme du troisième trimestre 2018. Elle s’établit désormais à 19%. Dans le même temps, les Anglais passent de 4 à 12%.

Enfin, il convient de noter la remarquable dynamique du segment des retail parks et des commerces de périphérie. Toujours animé par des acteurs nationaux tels que Imocom Partners, Groupe Duval ou Pierre 1er Gestion, il a vu récemment le retour d’investisseurs généralistes sur des actifs core de plus de 50 millions : Aberdeen à Cormeilles en Parisis, Real IS à Servon et tout récemment AEW se portant acquéreur de la 14ème Avenue à la Patte d’Oie d’Herblay.

Voilà qui témoigne de la confiance des investisseurs, domestiques et internationaux, dans les perspectives du secteur du retail et la pérennité des actifs commerciaux hexagonaux. Voilà qui augure aussi d’une belle activité à moyen terme du marché de l’investissement en France, animé par les arbitrages à venir. Ce n’est pas si mal dans un marché que l’on disait encore hésitant il y a peu !


Graphique : Volume investi

"Les montants placés en actifs de commerce sont à la hausse en France. Le marché est ainsi clairement repassé au-dessus de la moyenne quinquennale."

Retailers : SMALL, SMART, SMOOTH

Weekend du 5 octobre 2019, Paris, treizième arrondissement. Dans le cadre d’une semaine d’action internationale, l’antenne française du groupe écologiste radical Extinction Rebellion occupait, 18 heures durant, le centre commercial Italie 2. Le mot d’ordre de cette occupation se voulant au service de la lutte pour le climat et la justice sociale ? « Détruisons ce qui nous détruit ».

Pourquoi s’en prendre à Italie 2 ? Avec ses presque 57 000 m² de surface, il est certes le second centre commercial le plus important dans Paris intra-muros. Mais, situé dans un quartier mixte d’une ville en voie de gentrification accélérée, il ne saurait être considéré ni comme un temple d’un luxe trop tapageur, ni comme le symbole des exclusions sociales. Il est simplement le haut lieu de la consommation mass market. Et c’est sans doute en partie pour cela, parce qu’il est considéré par le mouvement contestataire comme le symbole du consumérisme, qu’il a été ciblé, afin de toucher et d’interpeller le plus grand nombre, consommateurs et professionnels de la vente.

Au-delà de toute considération de légitimité - ou d’illégitimité -, cette occupation montre en tout cas une chose : il est de plus en plus difficile pour les propriétaires d’actifs commerciaux et les enseignes de se tenir à l’écart des enjeux du monde et des mouvements qui travaillent les sociétés. Afin de contenir le risque de rejet et de contestation, un travail de relégitimation est à conduire.

Pour comprendre ce qui se joue aujourd’hui, la définition des mots a son importance. Aussi désagréable puisse-t-elle être dans ses soubresauts, l’actualité ne signe-t-elle pas en effet une réappropriation de la plénitude du commerce ? Le développement de la consommation de masse depuis près de 60 ans a eu pour conséquence de réduire largement le commerce à une activité de vente et d’achat de marchandises, de produits et de valeurs. Mais c’était oublier le sens premier du mot : le commerce consiste avant tout dans l’échange. Tout échange est un acte de commerce : « l’argent en est le véhicule et l’instrument mais ce n’est pas là proprement le commerce ».  Il recouvre l’ensemble des relations sociales, amicales ou affectives entre personnes. Nous sommes en commerce avec les autres, nous entretenons commerce avec autrui ou nous lions commerce d’amitié.

Il y a de l’affectif, du sentiment, de l’irrationnel dans le commerce. Et une règle de base : la confiance.

La prise de conscience est déjà en train de s’opérer. Partout dans le monde, des professionnels du commerce mettent en place des stratégies qui visent à restaurer et à intensifier leur lien avec la clientèle à qui ils s’adressent. Ils sont encore précurseurs même s’ils sont rejoints par d’autres, de plus en plus nombreux.

Ces initiatives individuelles, et donc en apparence désordonnées, s’organisent autour de trois mots, empruntés à l’anglais : small, smart, smooth. Small, pour le côté petit, à l’échelle humaine, compact et spécialisé, qui vient questionner le modèle mass market de l’enseigne tout public et généraliste. Smart, pour l’intelligence et la sagesse déployées afin de tisser ou retisser les connexions avec la clientèle ciblée. Et smooth enfin, pour la souplesse et la douceur par lesquelles se concrétise la promesse du respect du public et de ses désirs. Petite revue de détail…


Pour télécharger l'étude complète, cliquez ici.