Contexte économique
Stop ou encore ?
La fin 2019 a été marquée par un net ralentissement de l’économie française. Accès de faiblesse passager, lié à des facteurs conjoncturels, ou rentrée dans le rang de la France, qui se distinguait de ses grands partenaires par sa résilience? Les raisons de croire à la première hypothèse sont nombreuses. La France conserverait alors un de ses plus solides arguments de séduction dans un environnement international volatil et incertain : sa solidité.
Le quatrième trimestre 2019 a marqué un coup de froid pour l’économie française. Alors qu’elle ronronnait sur un rythme trimestriel de croissance de 0,3% à 0,4% depuis le début de l’année, les trois derniers mois ont vu le PIB français se contracter de 0,1%. Un résultat décevant qu’aucun économiste n’avait anticipé. Plusieurs facteurs conjoncturels sont à l’origine de cette mauvaise surprise, à commencer par la très longue grève contre la réforme des retraites. Cette grève, massivement suivie dans le ferroviaire, les transports urbains et les ports, a particulièrement pénalisé le transport de personnes et de marchandises. Elle a joué un rôle non négligeable dans la baisse du rythme de croissance de la consommation des ménages pendant la période cruciale de Noël (+0,2% seulement au quatrième trimestre), ainsi que dans celui de l’investissement des entreprises (+0,3%).
Cette mauvaise passe a ramené la croissance de l’économie française à 1,2% pour l’ensemble de l’année 2019. C’est moins que ce qui était anticipé auparavant, puisque les prévisions des différents organismes conjoncturistes faisaient ressortir un taux de croissance compris entre 1,3 et 1,4%. La France revient ainsi à des niveaux comparables à ceux observés au Royaume-Uni ou à l’échelle de la zone euro.
Le principal moteur de l’économie hexagonale reste la demande intérieure, qu’il s’agisse de la consommation des ménages ou de l’investissement des entreprises. Au vu de l’atténuation de la crainte d’un retournement de la conjoncture mondiale et de l’abaissement qui semble prévaloir dans les tensions commerciales internationales, l’investissement des entreprises pourrait se comporter mieux que prévu et continuer de progresser. Les perspectives sont meilleures encore pour la consommation des ménages, qui profite de deux facteurs. D’abord, la bonne tenue du marché du travail, avec un taux de chômage qui devrait continuer de baisser, alors qu'il a déjà terminé l'année 2019 à son plus bas depuis plus de 10 ans (avec un taux de 8,1%). Ensuite, la hausse du pouvoir d’achat, attendue à +1,5% en 2020 après les +2,1% constatés en 2019.
Ces éléments conduisent à des anticipations de croissance comprises entre 1,1 et 1,3% pour la France en 2020. Un niveau dans le droit fil de 2019, tout en pondération et sans grands à-coups, et qui est au final plutôt tranquillisant…
Le marché de l'investissement en Ile-de-France
40 milliards au soleil
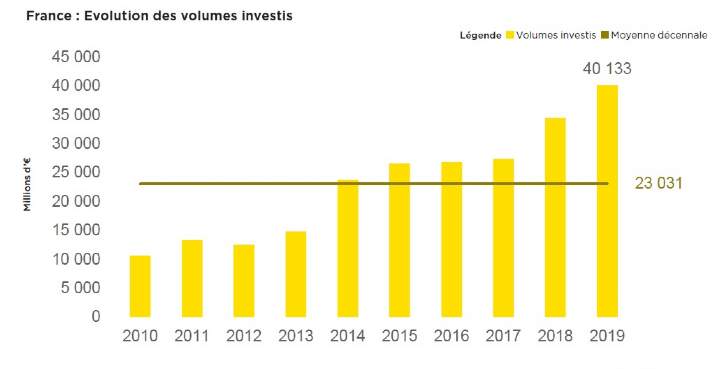
Pour la première fois de l’histoire du marché français, l’investissement en immobilier d’entreprise dépasse la barre des 40 milliards d’euros. L’année 2019 restera ainsi comme un jalon essentiel du changement de dimension de ce marché. Paris et sa région jouent un rôle primordial dans ces records qui s’enchaînent, concentrant plus des deux tiers des volumes investis à l’échelle nationale. Au point que Paris se soit imposée en 2019 comme la principale place européenne, devant Londres. Cette autre grande première ne doit toutefois pas cacher les performances tout aussi remarquables de plusieurs métropoles régionales françaises. Les opportunités y sont réelles.
Volumes investis : Fast & Furious
Tel un paquebot lancé à pleine puissance, le marché français n’a jamais dévié de son cap ni interrompu son accélération tout au long de l’année 2019. Les trois derniers mois de l’année ont ainsi permis d’atteindre un volume trimestriel d’investissement de plus de 15 milliards d’euros qui, il n’y a pas si longtemps, serait apparu comme une honnête performance annuelle.
En année pleine, le marché français dépasse les 40 milliards d’euros placés. C’est une première. Le précédent record, qui ne datait pourtant que de l’année précédente, avait permis de frôler la barre des 35 milliards. Le marché français fait 16% de mieux au terme de l’année 2019 et, plus remarquable encore, il surplombe la moyenne décennale de 74%.
Ce dynamisme est d’autant plus appréciable qu’il a lieu dans un environnement international plus incertain. Certes, à l’échelle européenne comme en France, le quatrième trimestre 2019 a été témoin d’une nette accélération de l’activité, qui a permis d’effacer le retard accumulé au cours des neuf premiers mois : au total, un peu plus de 265 milliards d’euros ont été placés sur le continent en 2019, en quasi-stagnation par rapport à l’année précédente. La France est le seul des trois grands marchés européens à progresser de plus de 10%. Elle consolide donc sa troisième place sur le podium, réduisant l’écart avec ses deux devanciers : l’Allemagne, qui totalise 71 milliards d’euros investis (+9%) et le Royaume-Uni (61 milliards d’euros, en baisse de 18%).
Mais l’évènement le plus marquant et le plus symptomatique du succès rencontré actuellement par la France est sans nul doute la réussite de Paris : la capitale française s’impose comme la principale place européenne sur le marché de l’investissement. Ce n’était jamais arrivé. Avec 27,7 milliards d’euros (+14%) investis en 2019, elle termine loin devant Londres (22,1 milliards d’euros, en baisse de 28%). Berlin se place en troisième position mais, en dépit d’une hausse spectaculaire de 55%, reste loin derrière Paris et Londres (avec un volume de 11,9 milliards d’euros).
Origine des fonds investis : Le monde ne suffit pas
Si le succès du marché français s’est consolidé après l’été 2019, c’est qu’il a pu compter sur des relais de croissance s’ajoutant, sans s’y substituer, aux moteurs préalablement identifiés.
Principale nouveauté : le réveil des investisseurs domestiques. Annoncé dès la mi-2019, au vu notamment des montants record de capitaux à placer à court terme et des collectes très importantes réalisées par les SCPI (celles-ci, s’élevant à 8,6 milliards d’euros en 2019, étaient en hausse de 68% par rapport à l’année précédente), ce réveil s’est amplement vérifié au fil des six derniers mois de l’année. Après s’être fait damer le pion au premier semestre et avoir vu leur quote-part diluée dans le flot généré par les méga-deals réalisés par les investisseurs internationaux, les acheteurs français sont redevenus majoritaires au terme de 2019 : ils ont généré 52% des volumes investis en France. C’est nettement moins que les 57% observés un an plus tôt mais davantage que les 44% auxquels ils étaient tombés à la mi-2019. Cette remontée a une double origine : d’abord un positionnement plus offensif et compétitif de la part des investisseurs français, ensuite leur intérêt accru pour des actifs alternatifs aux traditionnels bureaux parisiens. Le deuxième semestre a ainsi vu la concrétisation d’acquisitions majeures par des acteurs domestiques, à l’image des 22 plateformes logistiques du portefeuille national Cargo, des 57 800 m² des immeubles #V2 et #V3 en développement au nord de Paris à Saint-Ouen, du portefeuille Tango à Lyon (dont la partie tertiaire développe près de 53 000 m²) ou, toujours à Lyon, des 66 000 m² de la tour To Lyon. Sans oublier, pour revenir dans Paris, le regain d’intérêt pour les centres commerciaux et les galeries avec l’acquisition par un assureur d’une quote-part du centre Italie 2 et du Passage du Havre.
Ce moteur est venu compléter celui qui dynamisait déjà le marché: l’intérêt à l’international pour l’immobilier français. Un moteur qui n’a pas cessé de tourner mais qui s’est fait moins exclusif. En dépit du ralentissement économique observé à l’échelle mondiale, les sommes que les grands investisseurs internationaux (notamment institutionnels) ont à investir sont considérables. Ce sont les placements, analysés au travers du compromis risque / rendement, qui leur font parfois défaut. L’instabilité politique et commerciale y est pour beaucoup, ainsi que l’environnement monétaire. Aux yeux de ces investisseurs, l’immobilier – et tout particulièrement l’immobilier français – apparaît potentiellement très attractif. D’abord parce que la France séduit par sa résilience économique, par la qualité et la solidité de son marché locatif et, enfin, par sa stabilité institutionnelle, qui apparaît désormais presque comme un privilège parce qu’elle autorise une visibilité de moyen terme. La France bénéficie en outre de la baisse de la monnaie européenne par rapport à la plupart des devises internationales, qui confère à son immobilier un avantage compétitif et laisse entrevoir une possibilité d’upside.
La part des investisseurs internationaux est ainsi passée en un an de 43% à plus de 48% des volumes investis à l’échelle nationale. Un tel niveau n’avait plus été observé depuis la crise de 2007/2008.
Retrouvez l'intégralité de notre étude en PDF en cliquant ici.