Pour d’évidentes (et mauvaises) raisons, l’année écoulée restera gravée dans les mémoires … Comme de nombreux autres secteurs d’activité, le marché immobilier de bureaux n’a pas été épargné en 2020. Le manque de visibilité sur la situation sanitaire et économique a conduit de nombreuses entreprises à reporter, voire à redéfinir leur stratégie immobilière. Malgré une accélération en fin d’année, le repli de l’activité locative est sans équivalent.
Demande placée : Un sursaut en fin d'année
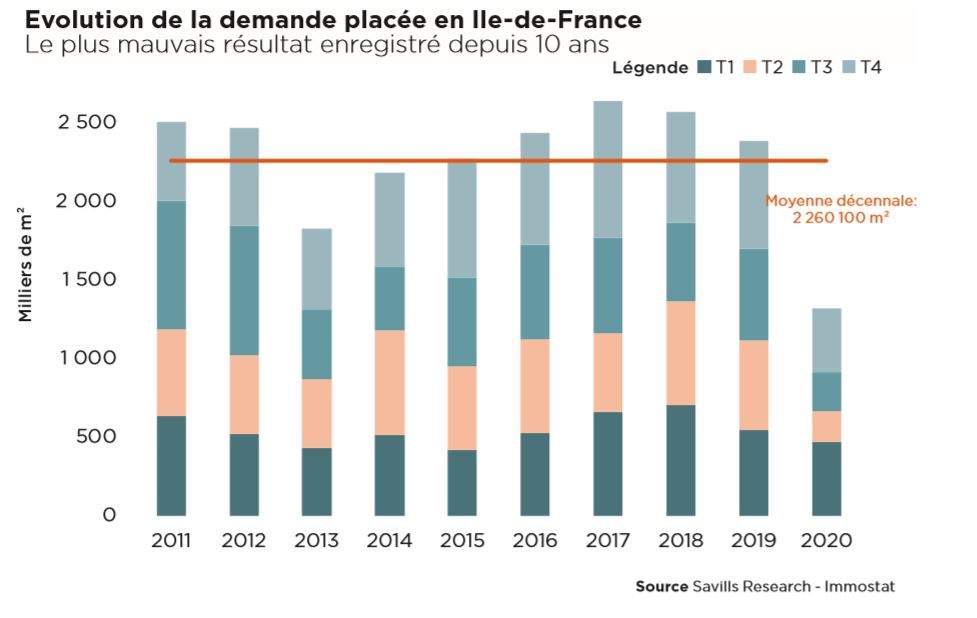
Les résultats 2020 sont largement marqués par la crise sanitaire et économique liée à la Covid-19. La demande placée en Ile-de-France se limite à 1 321 000 m² pour l’année 2020, un volume en chute de 48% par rapport à 2019. L’ampleur du repli est telle que la demande placée est inférieure de 42% à la moyenne décennale (estimée à 2 260 100 m²).
Toutefois, ces résultats font état d’un rythme de commercialisation plus soutenu en fin d’année. La demande placée trimestrielle est remontée à 409 000 m² commercialisés, faisant ainsi la démonstration d’une hausse de 66% par rapport au trimestre précédent. Toutefois, ce rebond de l’activité transactionnelle au quatrième trimestre reste bien insuffisant pour rattraper le retard pris en cours d’année.
Ce pic de fin d’année est une caractéristique structurelle du marché de bureaux en Ile-de-France : bon nombre de transactions, en cours de négociation, se concluent avant le passage à un nouvel exercice. Cette accélération n’en reste pas moins un signe encourageant pour le marché en 2021 : la crise se conclura sans doute plus par des retards, des reports et des reformatages de décisions immobilières que par des annulations pures et simples. Certaines ont ainsi pu se concrétiser en fin d’année.
Ce léger rebond de l’activité trouve également son origine dans le segment des transactions supérieures à 5 000 m² et la recrudescence des signatures en fin d'année.
La transaction la plus importante du trimestre est à mettre au crédit d’Engie. Actuellement implanté à la Défense, le groupe a prévu de faire construire son nouveau campus à la Garenne Colombes sur 86 000 m² pour y installer son siège social à l’horizon 2023-2024. La réduction des surfaces initialement prévues, passant de 136 000 m² à 83 000 m² a beaucoup été commentée : le projet a été revu à l’aune de la Covid-19 et de ses conséquences sur les aspects organisationnels du travail (sur la question des modes de travail et de l’impact de la COVID, voir les deux études Office Fit).
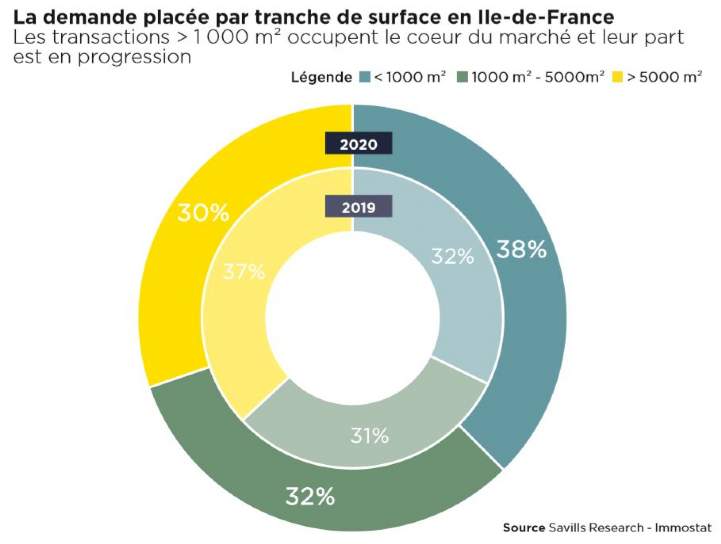
En dépit de ces signatures de fin d’année, le segment des grandes transactions (supérieures à 5 000 m²) enregistre le recul le plus important (-55% en un an), avec un total de 21 signatures, alors qu’en 2019, on en comptait 73. Conséquence directe : ce créneau de marché ne représente plus que 30% du volume total de la demande placée contre 37% l’an passé.
La raréfaction des grandes signatures traduit le très fort attentisme des grandes entreprises, confrontées à une dégradation de leur bilan et particulièrement sensibles à la volatilité et à la fragilité de l’environnement mondial. Une chose est à peu près certaine : cet attentisme continuera de prévaloir aussi longtemps que les inconnues sanitaires et économiques demeureront aussi fortes. Les perspectives qui se dessinent en termes de croissance permettent toutefois d’espérer une amélioration et une accélération des tendances observées en fin d’année 2020. Le premier trimestre 2021 sera à ce titre à scruter de près.
Le créneau des surfaces intermédiaires (concernant les transactions comprises entre 1 000 et 5 000 m²) connaît une baisse moins prononcée (-42% en un an). Il conserve une part de marché quasi identique à celle qui était la sienne l’an passé (soit 32% de l’activité transactionnelle).
C’est finalement le segment des petites transactions qui s’est montré le plus résilient en 2020. Avec un recul apparaissant presque « modéré » (-35%), ce créneau occupe le cœur du marché locatif francilien, avec une part dans l’activité transactionnelle qui passe de 32% en 2019 à 38% en 2020.
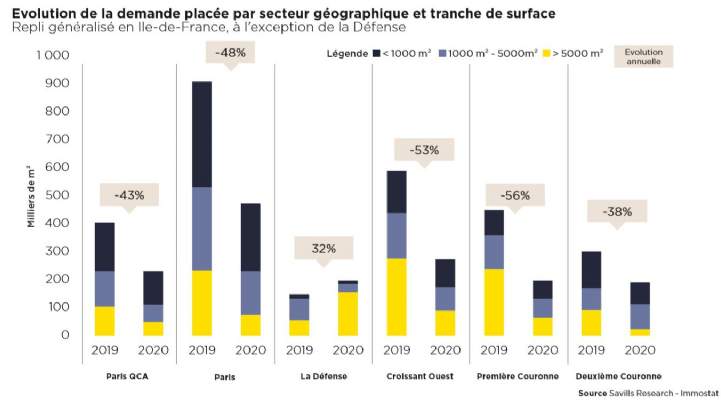
Géographiquement, la baisse de l’activité transactionnelle est quasi-générale à l’ensemble des secteurs. Elle s’échelonne de -48% dans Paris intra-muros à -56% en Première Couronne, où le repli du marché est le plus prononcé.
Seul le quartier d’affaires de La Défense constitue une exception dans ce paysage de marché sinistré. La demande placée y progresse de 32% pour atteindre près de 196 000 m². Toutefois, cette bonne performance est un trompe-l’œil. La prélocation des 126 000 m² de l'immeuble The Link par Total, comptabilisée au premier trimestre, représente à elle-seule 64% de la demande placée dans ce quartier d’affaires. En dehors de cette transaction exceptionnelle, la demande placée est également en baisse sensible à La Défense.
Malgré cet épiphénomène, la situation est donc assez similaire pour l’ensemble des secteurs franciliens : une chape de plomb s’est abattue. Dans le QCA, la demande placée se limite à 229 000 m² de bureaux pour 2020, soit une baisse annuelle de -43%. Contrairement aux autres secteurs parisiens où la baisse d’activité est nettement plus sensible (le record étant détenu par le secteur Paris 12-13 en repli annuel de 61%), le QCA a attiré quelques grands utilisateurs, dont la banque Neuflize OBC sur 8 900 m² au 121 boulevard Haussmann. Il s’agit là de l’unique signature de plus de 5 000 m² dans Paris au dernier trimestre 2020.
Au-delà du boulevard périphérique qui ceinture la capitale, le repli est plus prononcé. Ces marchés sont souvent tributaires des grands utilisateurs, qui ont été moins actifs qu’à l’accoutumée. La signature d’Engie, précédemment évoquée, n’a pas permis d’inverser la tendance. La demande placée dans le Croissant Ouest et la Première Couronne affiche ainsi une baisse respective de -53% et -56%. Alors que les vents étaient porteurs pour la périphérie avant l’éclatement de la crise sanitaire, la tendance s’est brutalement interrompue en 2020.
Retrouvez l'intégralité de notre étude en PDF en cliquant ici.