Contexte économique
Stop ou encore ?
La fin 2019 a été marquée par un net ralentissement de l’économie française. Accès de faiblesse passager, lié à des facteurs conjoncturels, ou rentrée dans le rang de la France, qui se distinguait de ses grands partenaires par sa résilience? Les raisons de croire à la première hypothèse sont nombreuses. La France conserverait alors un de ses plus solides arguments de séduction dans un environnement international volatil et incertain : sa solidité.
Le quatrième trimestre 2019 a marqué un coup de froid pour l’économie française. Alors qu’elle ronronnait sur un rythme trimestriel de croissance de 0,3% à 0,4% depuis le début de l’année, les trois derniers mois ont vu le PIB français se contracter de 0,1%. Un résultat décevant qu’aucun économiste n’avait anticipé. Plusieurs facteurs conjoncturels sont à l’origine de cette mauvaise surprise, à commencer par la très longue grève contre la réforme des retraites. Cette grève, massivement suivie dans le ferroviaire, les transports urbains et les ports, a particulièrement pénalisé le transport de personnes et de marchandises. Elle a joué un rôle non négligeable dans la baisse du rythme de croissance de la consommation des ménages pendant la période cruciale de Noël (+0,2% seulement au quatrième trimestre), ainsi que dans celui de l’investissement des entreprises (+0,3%).
Cette mauvaise passe a ramené la croissance de l’économie française à 1,2% pour l’ensemble de l’année 2019. C’est moins que ce qui était anticipé auparavant, puisque les prévisions des différents organismes conjoncturistes faisaient ressortir un taux de croissance compris entre 1,3 et 1,4%. La France revient ainsi à des niveaux comparables à ceux observés au Royaume-Uni ou à l’échelle de la zone euro.
Le principal moteur de l’économie hexagonale reste la demande intérieure, qu’il s’agisse de la consommation des ménages ou de l’investissement des entreprises. Au vu de l’atténuation de la crainte d’un retournement de la conjoncture mondiale et de l’abaissement qui semble prévaloir dans les tensions commerciales internationales, l’investissement des entreprises pourrait se comporter mieux que prévu et continuer de progresser. Les perspectives sont meilleures encore pour la consommation des ménages, qui profite de deux facteurs. D’abord, la bonne tenue du marché du travail, avec un taux de chômage qui devrait continuer de baisser, alors qu'il a déjà terminé l'année 2019 à son plus bas depuis plus de 10 ans (avec un taux de 8,1%). Ensuite, la hausse du pouvoir d’achat, attendue à +1,5% en 2020 après les +2,1% constatés en 2019.
Ces éléments conduisent à des anticipations de croissance comprises entre 1,1 et 1,3% pour la France en 2020. Un niveau dans le droit fil de 2019, tout en pondération et sans grands à-coups, et qui est au final plutôt tranquillisant…
Le marché locatif en Ile-de-France
Un sprint final insuffisant
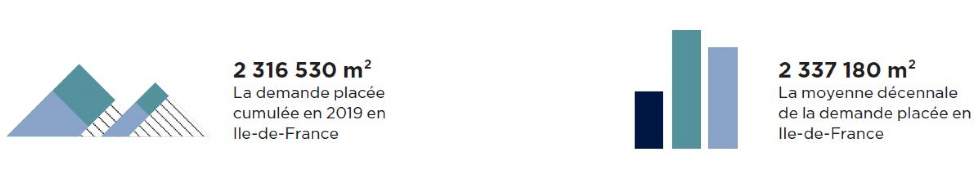
Le net rebond de l’activité transactionnelle au quatrième trimestre 2019 n’aura pas suffi. En dépit des 640 000 m² commercialisés au cours des trois derniers mois de 2019, le retard pris en début d’année n’a pu être complètement rattrapé. Le marché locatif marque un repli par rapport à l’année précédente, revenant à un niveau conforme à la moyenne décennale.
Demande placée : un ralentissement tout relatif
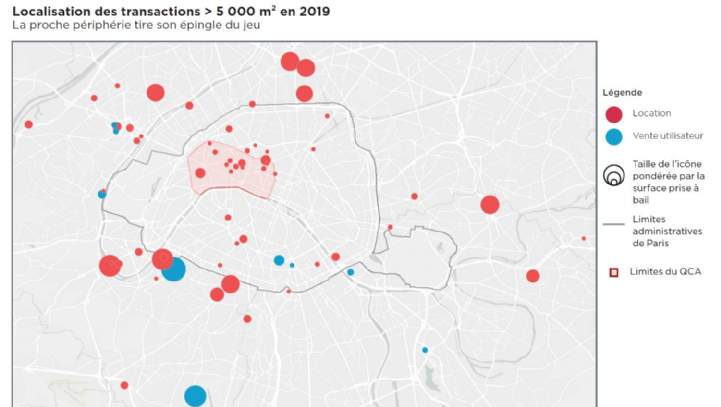
Le retard pris tout au long de l’année n’aura donc que partiellement été comblé au dernier trimestre 2019. Au total, près de 2 320 000 m² ont été pris à bail en Ile-de-France en 2019, un résultat en repli de 10% par rapport à l’excellente année 2018 et ses 2,5 millions de m² placés. L'origine de cette baisse de la demande placée est surtout imputable au recul de 14% observé sur le segment des grandes surfaces (5 000 m² ou plus). Il faut dire que ce segment de marché avait été tellement flamboyant en 2018 qu’une accalmie apparaissait presque inévitable. Malgré une accélération de l’activité au cours des derniers mois de 2019, les grands utilisateurs n’ont donc pas été aussi actifs qu’auparavant, que ce soit en nombre de transactions (73 signatures enregistrées contre 83 en 2018) ou, en volume pris à bail (à peine 873 000 m² placés contre 1 010 000 m²).
C’est sur le haut du panier, parmi les plus grandes transactions que c’est surtout creusé le déficit. La transaction la plus importante de 2019 dépasse à peine les 40 000 m² (avec la vente utilisateur du programme Issy Cœur de Ville à CNP Assurances) alors que plusieurs prises à bail de plus de 50 000 m² avaient été enregistrées en 2017 et 2018. Plusieurs raisons peuvent expliquer cette baisse de régime, à commencer par le manque d’offre disponible, qui devient criant dans plusieurs secteurs de la région parisienne. Cette carence a un corollaire : la montée des loyers de commercialisation et une contraction tendancielle des mesures d’accompagnement. Autant d’éléments qui ont pu inciter les utilisateurs à la prudence, d’autant que nombre de ceux dont les baux arrivaient à échéance (dans le cas de signatures remontant entre 5 et 9 ans) avaient pris à bail à des loyers apparaissant aujourd’hui faibles. Les conditions actuelles de marché les incitaient donc à privilégier la piste d’une renégociation de bail.
Ce bilan 2019, au premier abord décevant, est néanmoins à nuancer. En premier lieu, parce qu’il se traduit par un retour de l’activité à un niveau proche de la moyenne observée depuis 10 ans (2,3 millions m²). Rien donc qui puisse s’apparenter à une contreperformance. Ensuite parce que sur les autres segments de surfaces, le marché locatif a fait preuve de davantage de résilience. Plus de 1,4 million de m² ont été placés au travers de transactions inférieures à 5 000 m², soit un niveau qui reste élevé du point de vue historique et ce, en dépit du manque d’offre dans les quartiers de prédilection de nombreux utilisateurs de petites et moyennes surfaces (Paris intra-muros) et de la montée en puissance des solutions liées au coworking. Le segment des petites surfaces (inférieures à 1 000 m²) a résisté le mieux en 2019, même s’il est lui aussi en recul (-7% en tendance annuelle). Ce segment conserve une place essentielle sur le marché francilien, représentant 31% de la demande placée. C’est exactement la part qu’occupe, lui aussi, le segment des transactions intermédiaires (de 1 000 à 5 000 m²), bien qu’il soit également en recul modéré (-8% en un an).
Si 2019 ne restera pas dans les esprits comme une nouvelle année record, elle a tout d’un cru honnête et équilibré, marquant une phase de consolidation. Il est d’ailleurs intéressant de constater que le marché locatif de la région parisienne conserve une de ses caractéristiques principales, qui est gage de sa solidité : l’extrême diversité des profils d’utilisateurs qui animent l’activité transactionnelle. Rien qu’au niveau des grandes transactions, si le secteur de la banque, de la finance et des assurances conserve la pole position, il ne compte que pour 21% de la demande placée. Derrière, les spécialistes du coworking (11%), des technologies de l’information et de la communication (10%) ou les structures publiques et parapubliques (7%) jouent des coudes.
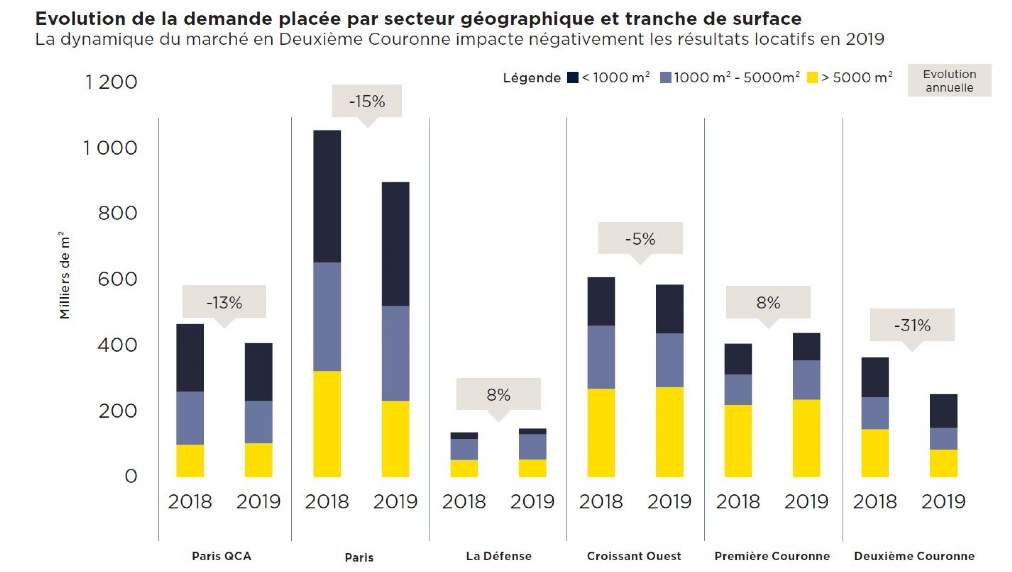
Concernant la répartition géographique, l’activité transactionnelle en Ile-de-France reste marquée par le désir de centralité ou, à défaut, d’accessibilité aux grands centres d’affaires en termes de qualité et de temps de transport : c’est clairement ce qui a pénalisé, par exemple, la Deuxième Couronne, qui recule lourdement en 2019 (-31% en tendance annuelle). Pour des raisons toutes autres, l’activité est également à la baisse dans Paris intra-muros (-15%). Ici, c’est clairement le manque d’offre qui a pénalisé le marché. Confrontés à l’absence de disponibilités immédiates, les utilisateurs n’ont eu d’autres choix que de recourir aux précommercialisations ou de trouver des substituts (report de décisions, renégociations de baux, identification d’alternatives géographiques, recours au coworking). C’est ce qui a bénéficié à La Défense, qui progresse de 8% et qui a pu compter sur le dynamisme inhabituel pour ce marché du segment des petites et moyennes surfaces (habituellement davantage porté sur Paris intra-muros). Ce report géographique a également profité à la Première Couronne (+8%), tirée par la performance remarquable de la périphérie Nord (+79%). Le résultat est un peu plus mitigé dans le Croissant Ouest (-5%), en dépit du dynamisme d’un sous-secteur tel que la Boucle Sud (+48%).
Offre immédiate : Des disponibilités en baisse
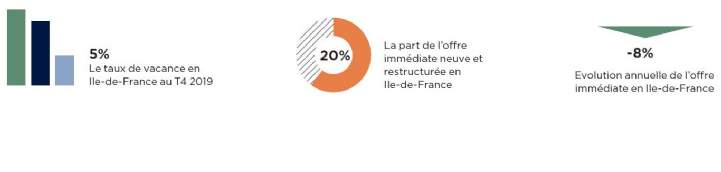
Trimestre après trimestre, 2019 n’a pas dérogé à ce qui semble être devenu une règle : la contraction de l’offre immédiate en Ile-de-France. Au total, 2, 7 millions de m² de bureaux étaient disponibles au terme de l’année, un chiffre en repli annuel de 8%. L’autre élément majeur en matière de disponibilités est le problème d’obsolescence plus ou moins aigu qui frappe une grande partie de l’offre depuis plusieurs années. La part de l'offre de Grade A a certes légèrement augmenté, passant en un an de 18% à 20% du stock disponible, mais elle reste totalement insuffisante pour satisfaire la demande. Le ratio d’offre de Grade A est en effet à comparer avec la consommation des entreprises utilisatrices : en 2019, 69% des surfaces prises à bail au travers des grandes transactions étaient proposées dans des programmes neufs ou restructurés.
Bien que de fortes disparités existent, la baisse de l’offre immédiate est généralisée à l’ensemble des grands marchés franciliens. Le taux de vacance s’établit à 5% en moyenne régionale. Un tel niveau ne garantit plus une fluidité optimale du marché locatif. Certains secteurs d’Ile-de-France sont clairement installés dans une situation de sous-offre. C’est notamment le cas dans Paris, où les disponibilités ne couvrent à peine que trois mois de commercialisation. Cette situation conduit à une réelle pression sur les valeurs locatives, comme en atteste la hausse du loyer Prime dans le QCA : celui-ci a passé la barre des 850€/m²/an.
La contraction de l’offre immédiate se vérifie également dans le quartier d’affaires de La Défense, où le taux de vacance s’approche d’un point bas historique, se maintenant avec peine autour de 4,5%. Les livraisons attendues au cours des deux prochaines années à La Défense, dont le volume total avoisine les 333 000 m², devraient toutefois reconstituer le volume des disponibilités, d'autant qu'aucune de ces surfaces n'a encore été précommercialisée.
Avec un taux de vacance global de 10%, le Croissant Ouest présente une situation plutôt atypique dans le paysage francilien. L’offre immédiate y est globalement plus étoffée que sur les marchés voisins et elle est de meilleure qualité : les surfaces de Grade A représentent en effet 28% des disponibilités. Ce sont autant d’atouts potentiels dans un contexte de généralisation de la carence d’offre. Le Croissant Ouest présente toutefois une grande diversité de profils entre les différents sous-marchés qui le constituent. Les disponibilités se concentrent en effet sur Péri-Défense, qui concentre 61% du stock vacant du Croissant Ouest et qui, de ce fait, affiche un taux de vacance de 17%. À l’autre bout du spectre, le marché voisin de Neuilly-Levallois tombe à 3,4% de taux de vacance.
En Première Couronne, en raison notamment de la hausse de la demande placée observée en 2019, la contraction de l’offre est assez marquée (-18% en un an) et se généralise à l’ensemble des sous-secteurs. L’un d’entre eux se distingue néanmoins : avec un taux de vacance de 10%, la Première Couronne Nord dispose de l’offre la plus généreuse et concentre plus de la moitié des disponibilités. Les Premières Couronnes Est et Sud affichent des niveaux beaucoup plus faibles (avec respectivement 2,7% et 4,8%)
Contrecoup de sa performance décevante sur le marché locatif en 2019, le repli de l’offre immédiate est moins marqué en Deuxième Couronne (-5% en tendance annuelle). La Deuxième Couronne Sud qui, grâce notamment à la ville de Massy, concentre une part importante du parc et des nouveaux développements, propose la majeure partie des disponibilités de la seconde périphérie : son taux de vacance est proche des 11%.
Retrouvez l'intégralité de notre étude en PDF en cliquant ici.