Demande placée : Pause estivale.
Le léger repli de l’activité au 3ème trimestre n’entame cependant pas la forte dynamique du marché locatif en Ile-de-France en 2018
Après un premier semestre extrêmement dynamique, au cours duquel plus de 1 370 000 m² ont été commercialisés, le troisième trimestre 2018 se caractérise par un ralentissement de l’activité, avec 503 625 m² transactés (-25% par rapport au T2). Un repli trimestriel qui néanmoins n’entame pas la bonne dynamique du marché en Ile-de-France…Ainsi, sur les neuf premiers mois de l’année 2018, la demande placée atteint 1 874 000 m², un résultat en progression de 6% comparé à ceux de 2017, pourtant eux mêmes excellents.
Un dynamisme (presque) généralisé à l’ensemble de l’IDF
Géographiquement, la belle dynamique du marché bénéficie à la majorité des secteurs franciliens. La demande placée progresse en volume, tant à Paris (+5%) qu’à La Défense (+18%) ou en Première ou Deuxième Couronne (avec respectivement +11% et 25%). Seul le Croissant Ouest fait exception, avec un léger recul de l’activité (-4%). Un rééquilibrage de l’activité, de l’Ouest vers l’Est et du centre vers la périphérie, est ainsi observable, au bénéfice notamment de la Première et Deuxième Couronne.
Paris continue de dominer.
Ce n’est pas que la ville centre recule : son emprise sur le marché locatif reste évidente (42% de la demande placée en IDF) mais sa marge de progression est plus réduite que celle d’autres secteurs. D’abord parce que le marché y est très dynamique depuis plusieurs années, ensuite parce que les disponibilités de surfaces y sont de plus en plus réduites. Le marché de Paris intra-muros n’est en outre pas réellement homogène.
La progression de l’activité est significative sur les secteurs Paris Centre et Paris Nord (c’est-à-dire pour l’essentiel la rive droite de la Seine), avec une progression respective de +16% et +7%. À l’inverse, Paris Sud (la rive gauche plus le 12ème arrondissement) connaît un repli de-14% (en raison d’un retour à une activité plus normale dans Paris 12-13, après des chiffres 2017 gonflés par la prise à bail hors norme des 90 000 m² des Tours Duo). La progression la plus spectaculaire concernele secteur Paris Centre Ouest hors QCA. Près de 145 000 m² ont été commercialisés en 9 mois, permettant au marché locatif d’afficher une progression de 67% par rapport à l’an dernier. Ce niveau inédit d’activité est porté par les prises à bail d’envergure, dont celle de Murex sur près 17 000 m² dans l’immeuble Freedom.
Dans le QCA, le marché fait encore mieux que l’an dernier, avec 326 155 m² commercialisés, et progresse de 2,3% en dépit d’une offre de plus en plus étique. Réalisée sur la base d’excellents résultats 2017, cette modeste progression est en soi une performance. Principal moteur de l’activité en 2018 qui comptent pour la moitié de l’activité transactionnelle, la demande placée sur les petites surfaces reste stable (environ 159 000 m² commercialisés). Les transactions comprises entre 1 000 et 5 000 m² ont progressé de 19% en un an et équilibrent le recul de la demande placée supérieure à 5 000 m² de -14%. Les grands utilisateurs ont, en effet, de plus en plus de difficultés à se positionner sur le QCA, en raison du manque de surfaces disponibles et de valeurs de commercialisation croissantes.
La Défense se réveille
En hausse de 18%, le marché de La Défense fait oublier son début d’année poussif et progresse sur toutes les tranches de surfaces (21% pour les petites, 17% pour les surfaces intermédiaires et enfin 18% sur les grandes signatures, avec 6 transactions enregistrées depuis le T1 2018).
Retour en grâce de la périphérie
En Première Couronne, la tendance est également à la hausse. Les secteurs Sud et Est connaissent une forte progression de leur demande placée (57% et 42%). La bonne tenue du marché en 2018 doit beaucoup à la concrétisation de grandes transactions, une dizaine depuis le début de l’année, dont 6 supérieures à 10 000 m². À l’inverse, le secteur Nord est en recul de 38% en raison d’une raréfaction des grandes. La fin d’année devrait toutefois permettre un rattrapage. La dynamique du marché locatif gagne également la Deuxième Couronne, à l’exception des sous-secteurs de Saint Quentin-en-Yvelines et du Pôle de Cergy.
L’exception Croissant Ouest
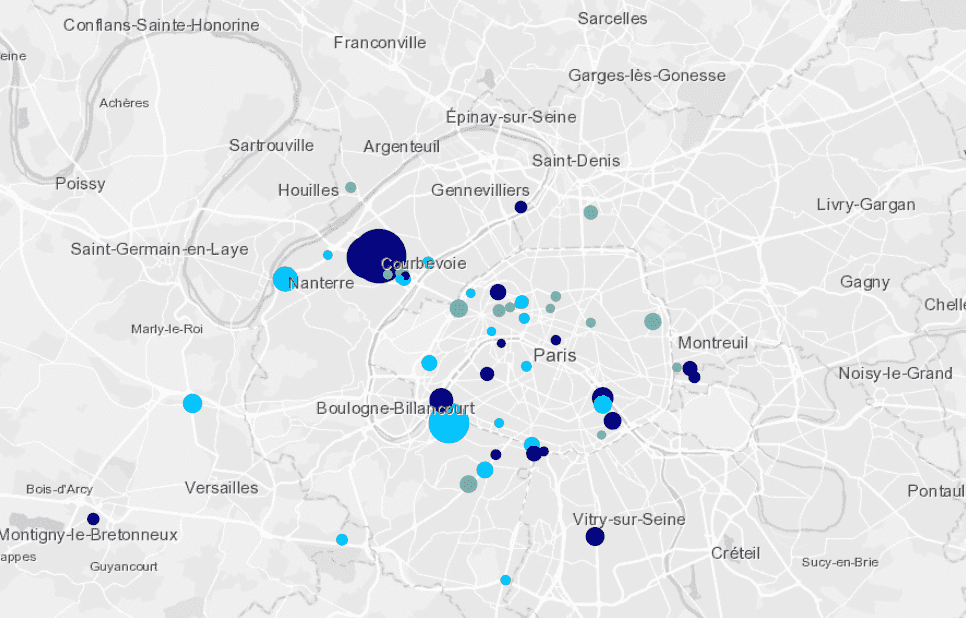
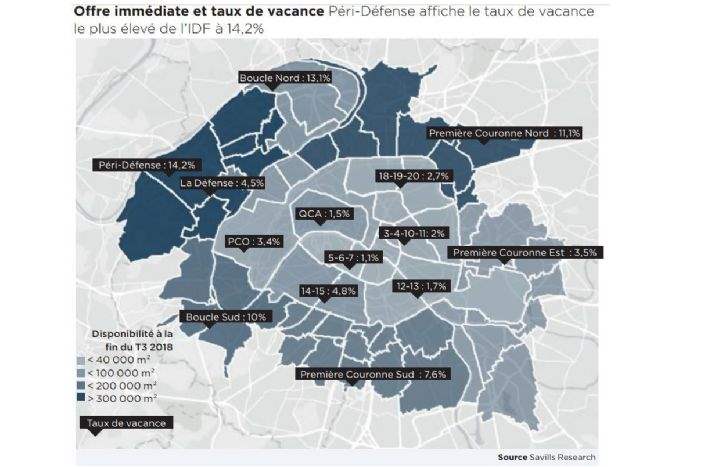
Finalement, situation inédite sur le marché francilien en 2018, le Croissant Ouest apparaît en relative perte de vitesse. Si les sous-secteurs Péri-Défense et Boucle Nord affichent des résultats corrects, ceux-ci restent insuffisants pour compenser le recul de Neuilly-Levallois et de la Boucle Sud.Après une année 2017 dynamique, notamment sur le segment des grandes transactions, ces deux marchés clés à l’échelle du Croissant Ouest n’ont pas réitéré la performance : aucune transaction > 5000 m² n’a été signée à Neuilly-Levallois depuis le début de l’année, tandis qu’en Boucle Sud, une seule transaction, certes très importante (45 000 m² par Nestlé), a été enregistrée.