Publication

Spotlight Marché Locatif T2 2020

Offre immédiate : Encore sous le seuil des 3 millions de m² disponibles

Amorcée en début d'année, la consolidation de l'offre immédiate se confirme (+5% en tendance annuelle). Les surfaces disponibles s'élèvent à 2,9 millions de m² alors qu'elles atteignaient péniblement les 2,7 millions à la fin de l'année 2019.

Il est intéressant de constater que la reconstitution de l'offre immédiate est marquée dans la majorité des secteurs d'Ile-de-France, à l'exception de la périphérie. Les surfaces vacantes sont en hausse dans Paris (+26%), allant jusqu'à 31% dabs le QCA. Il en va de même à La Défense (+8%) et dans le Croissant Ouest (+7%). Elles chutent par contre légèrement en Première et Deuxième Couronne (-2%).

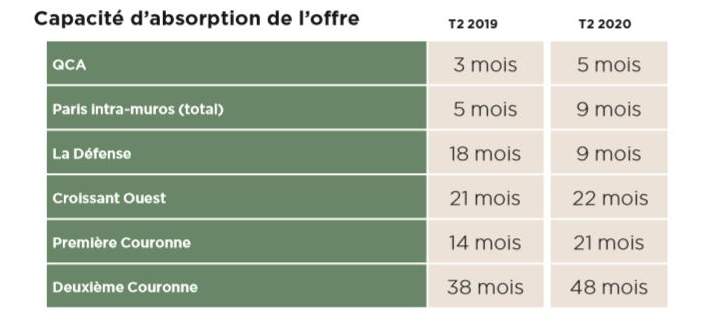
Image treatment


La capacité d’absorption de l’offre par le marché est logiquement à la hausse (cette notion mesure le nombre de mois qu’il faudrait pour commercialiser la totalité des surfaces disponibles au rythme d’activité transactionnelle observé sur une année glissante). En un an, la capacité d’absorption moyenne du marché d’Ile-de-France passe de 15 à 19 mois. Là encore, de fortes disparités existent puisque la capacité d’absorption est de 5 mois dans le QCA et monte jusqu’à 39 mois dans Péri-Défense. Toutefois, le rebond des disponibilités n’est pas la seule cause de la hausse globale de la capacité d’absorption, celle-ci s’explique aussi (et avant tout) par le déclin de l’activité transactionnelle de ce début 2020.


Image treatment

La hausse de la vacance en Ile-de-France se révèle toutefois insuffisante pour alléger les contraintes liées à la rareté des disponibilités. Le taux de vacance remonte certes à 5,5 %, mais un tel niveau reste faible du point de vue historique et ne garantit toujours pas une fluidité optimale du marché locatif. L’Ile-de-France ne présente toutefois pas un profil homogène en matière de taux de vacance. De très fortes disparités existent, notamment entre Paris intramuros, qui demeure en situation de sous-offre (à 2,9%) et le Croissant Ouest (10,4%). Le pic de vacance est observé sur Péri-Défense, où l’offre représente 16,5% du parc.

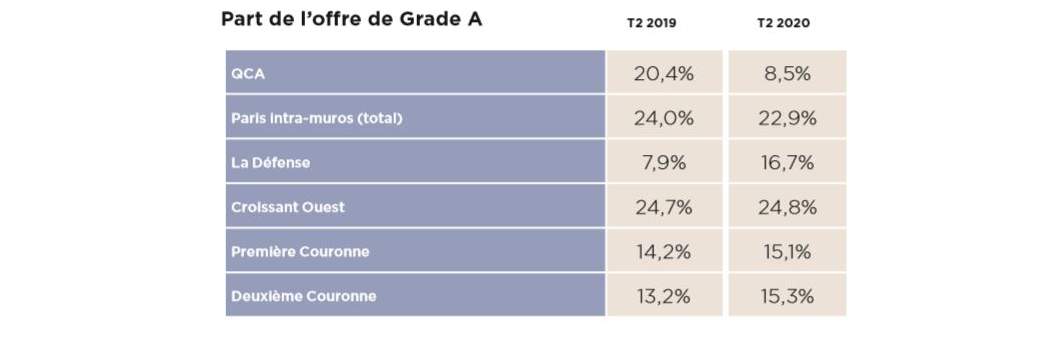
Concernant l'aspect qualitatif,  l’offre de Grade A (surfaces neuves ou restructurées) demeure limitée. Seuls 19% des surfaces disponibles relèvent du Grade A. Cette part est en baisse annuelle sur de nombreux secteurs géographiques, notamment dans Paris intra-muros : même dans un contexte de baisse de l’activité transactionnelle, les utilisateurs continuent de privilégier les immeubles de Grade A. Les prochains mois devraient favoriser une correction de ce phénomène, notamment dans le quartier d’affaires de La Défense où un volume important de mètres carrés est attendu.
333 000 m² au total y seront livrés au cours des deux prochaines années et les précommercialisations demeurent rares (hors The Link).


Image treatment

Loyers : Résistance des valeurs locatives

Le marché locatif en Ile-de-France reste marqué par les tensions haussières observées avant l’éclatement de la crise du Covid-19 : celles-ci sont toutefois concentrées sur les valeurs de commercialisation des immeubles de Grade A dans le QCA. Ce phénomène traduit un contexte d’offre toujours limitée, qui entraîne mécaniquement une hausse des loyers.

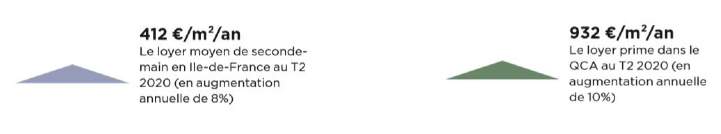
Ces tensions haussières se mesurent principalement au travers du loyer Prime (calculé sur les 5 prises à bail les plus chères sur une année glissante), qui atteint le niveau record de 932€ et est en hausse de 10% en un an. Ce loyer a notamment été boosté par la prise à bail du 96 Iéna par Goldman Sachs sur la base d’un loyer facial de 940€. En dehors du QCA, il est toutefois important de noter que le loyer Prime n’augmente pas : dans plusieurs marchés, il est même à la baisse, témoignant d’une hétérogénéité croissante de l’Ile-de-France en matière de loyers. Un tel écartèlement des valeurs est le propre des périodes de crise, qui aboutissent souvent à un réétalonnage du marché.

Le loyer moyen de commercialisation des surfaces de seconde main est lui aussi à la hausse (+8% en un an) mais demeure à des niveaux beaucoup plus modestes : il s’établit à 412€ au deuxième trimestre 2020 pour l’Ile-de-France.


Image treatment


Cette évolution des loyers est amenée à évoluer à terme. Dans les prochains mois, il est probable d’assister à une stabilisation, voire à une baisse des valeurs locatives. D’une part, parce que la demande devrait continuer de baisser à l’échelle régionale ; d’autre part, parce qu’avec les livraisons attendues en cours d’année, la remontée de la vacance devrait se poursuivre. Cette situation devrait calmer la pression haussière sur les loyers.

Cette accalmie est toutefois susceptible de ne se concrétiser qu’à partir du troisième trimestre 2020. Pourrait alors se mettre en oeuvre un mécanisme correctif proche, par son ampleur, de celui qui avait prévalu suite à la crise financière de 2007-2008 (avec une baisse de l’ordre de 15% du loyer prime).


 Retrouvez l'intégralité de notre étude en PDF en cliquant ici.