Publikace

Coworking v Praze

NABÍDKA FLEXIBILNÍCH KANCELÁŘÍ A COWORKINGŮ

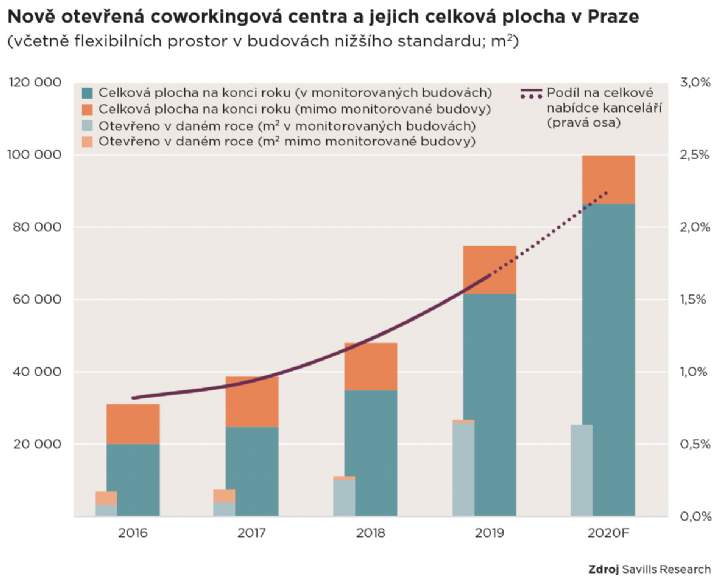
Celková plocha flexibilních kanceláří v Praze dosáhla na konci roku 2019 úrovně 75 000 m2, což představuje meziroční nárůst o 56 %.

Coworkingová centra jsou v dnešní době přítomna prakticky v každém větším evropském městě a o existenci poptávky po tomto typu prostor tedy není třeba pochybovat, obzvláště v metropolích.

V České republice je největším trhem flexibilních (sdílených) kancelářských prostor rozhodně Praha. V porovnání s jinými hlavními evropskými městy je tento realitní sektor v Praze ještě mladý, málo rozvinutý a jako by o několik let zaostával za ostatními zeměmi.

Způsoby jak a komu jsou flexibilní pracovní prostory nabízeny a jak jsou provozovány mají tolik podob, že se celý trh coworkingů a flexibilních kanceláří stává čím dál méně transparentním.

Praha nabízí vše, od komerčních prostor spravovaných třetí stranou, přes coworkingové prostory nabízené přímo pronajímatelem, business lounge v nákupních centrech a hotelech, nevyužitá pracovní místa nabízená přímo nájemci kanceláří, až po velké korporace zakládající coworkingová centra na podporu start-upů, jakým je například Microsoft Coworking Space otevřený v Praze v březnu 2019.

V průběhu roku 2018 bylo v Praze otevřeno celkem devět nových center nabízející sdílené pracovní prostory. Vezmeme-li v potaz, že několik menších coworkingových hubů ukončilo provoz, celková plocha coworkingových a flexibilních kancelářských prostor v Praze dosahovala na konci roku 2018 úrovně 47 800 m2. Z této celkové nabídky se 13 000 m2 prostor nacházelo v administrativních budovách nižší kvality.

Image treatment

NÁRŮST SE V ROCE 2019 ZRYCHLIL

I když byl v roce 2019 zaznamenán podobný počet nově otevřených center nabízejících sdílené kancelářské prostory jako v roce 2018, rozlohou narostla nabídka flexibilních pracovních prostor ve městě o 27 000 m2, což představuje nárůst o 138 % v porovnání s plochami, které byly uvedeny do provozu v roce 2018.

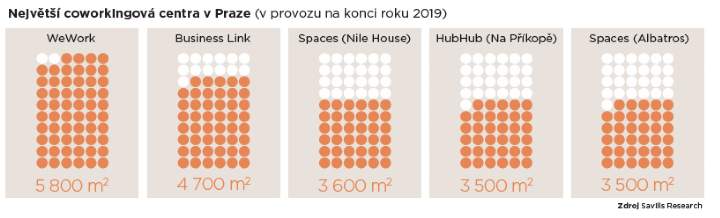
Během roku 2019 přivítalo své první klienty osm nových center. Kromě WeWorku, který koncem září uskutečnil svůj očekávaný debut v budově Drn na Praze 1, otevřela své první dvě lokality také společnost Spaces, první v budově Albatros (nedaleko WeWorku) a druhou v Nile House na Praze 8. HubHub rozšířil svou přítomnost v Praze o druhou pobočku, tentokrát v Paláci Ara, a podobně New Work otevřel své druhé centrum ve Waltrovce na Praze 5. Scott & Weber vstoupil na území Prahy 8 s prostorami v budově Praga Studios a Offices Unlimited představili coworkingové prostory v myhive Pankrác House na Praze 4.

Kromě těchto nově otevřených lokalit došlo u pěti center, která byla otevřena již v předchozích letech, k navýšení kapacit. Na konci roku 2019 tak celková plocha aktivních coworkingových center a flexibilních kanceláří v Praze vzrostla na 75 000 m2, z čehož 18 % se nacházelo v administrativních budovách nižší kvality, které nesplňují kritéria potřebná pro zahrnutí mezi kancelářské budovy, které jsou monitorované pro statistické účely.

Vezmeme-li v potaz pouze kancelářské budovy porovnatelné kvality, budou na konci roku 2019 flexibilní a coworkingové prostory představovat 1,7 % z celkových 3,69 milionů m2 moderních kancelářských prostor v Praze. Je pravděpodobné, že na konci roku 2020 sektor flexibilních kanceláří v Praze překročí dvouprocentní podíl.


PODÍL NA TRHU

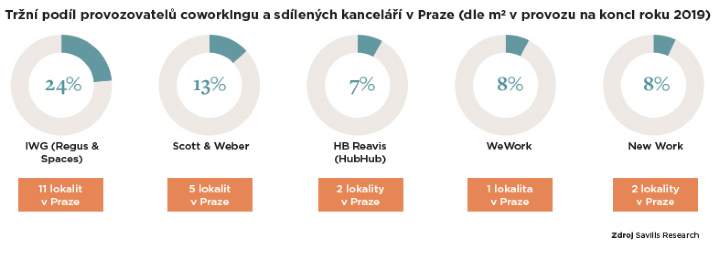
Lídrem na pražském trhu flexibilních prostor je IWG Group. Na konci roku 2019 měla tato společnost ve městě v provozu 11 lokalit nabízejících buď servisované kanceláře pod značkou Regus nebo coworkingové prostory známé jako Spaces. Napříč těmito 11 centry zaujímá pražské portfolio IWG celkovou plochu 17 700 m2, což odpovídá 24% podílu na trhu.

Scott & Weber, HB Reavis, WeWork a New Work dále uzavírají žebříček pěti největších poskytovatelů flexibilních kanceláří v Praze. Každá z těchto společností nabízí v hlavním městě flexibilní pracovní prostory o celkové ploše mezi 5 500 m2 a 8 000 m2.


CO SE CHYSTÁ V ROCE 2020

Do konce roku 2020 by se celková nabídka coworkingů a sdílených kanceláří v Praze měla přiblížit hranici 100 000 m2.

Společnost Spaces (IWG) se již zavázala k pronájmu dalších 7 200 m2 a otevření dalších dvou nových lokalit v Praze. Po svém vstupu na Prahu 1 a Prahu 8, který proběhl v roce 2019, společnost rozšíří svou působnost také na Prahu 4 a Prahu 5. Otevření těchto dvou nových lokalit (Parkview a Smíchoff), je naplánováno na první polovinu roku 2020, po dokončení výstavby obou administrativních budov.

I další hráči na trhu budou během roku 2020 pracovat na rozšíření svého portfolia. V tomto roce bude aktivita směřovat do městských částí Prahy 4, Prahy 5, Prahy 6 a Prahy 8. Žádný z těchto dílčích trhů ale pravděpodobně nepřesáhne celkovou plochu flexibilních kanceláří, jež se nachází na území Prahy 1, alespoň ne v roce 2020. I WeWork jednal o několika dalších lokalitách v Praze. Finanční problémy a změny ve vedení však brzdí expanzi WeWorku nejen v Praze a budoucí plány této společnosti zůstávají nejisté.

Tempo růstu tohoto realitního sektoru v Praze bude v roce 2020 na podobné úrovni jako v předchozím roce. Mnoho ze současných provozovatelů bude soustředit svou energii na stabilizaci a obsazení svých nově otevřených poboček. Někteří konkurenti společnosti WeWork mohou také využít nastalé situace k navýšení svého tržního podílu.


Image treatment
Image treatment

PODÍL SEKTORU NA ČISTÉ POPTÁVCE PO KANCELÁŘÍCH

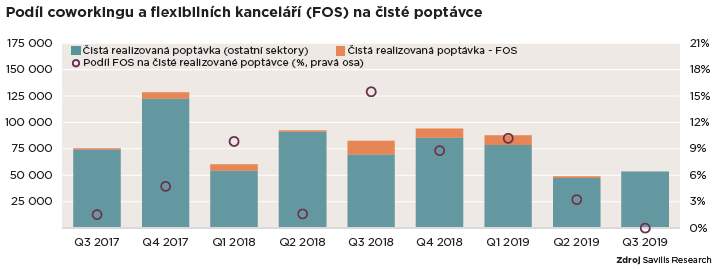
Objem čisté realizované poptávky, který je přičítán sektoru sdílených kanceláří během prvních devíti měsíců roku 2019 klesl v meziročním srovnání téměř na polovinu.

V poměru k celkové ploše tradičních kanceláří je sektor flexibilních kanceláří a coworkingů v Praze zatím velmi malý.

Z tohoto důvodu vykazuje nájemní aktivita provozovatelů sdílených prostor (kdy si zajišťují další plochy v administrativních budovách) při čtvrtletním srovnání velké výkyvy.

V Praze se za celý rok 2018 provozovatelé coworkingů a flexibilních kanceláří zavázali k pronájmu moderních administrativních prostor o celkové ploše 28 500 m2. Tato plocha odpovídá 8,4% podílu na celkové čisté realizované poptávce po kancelářích zaznamenané v roce 2018.

V prvních devíti měsících roku 2019 se tento realitní sektor podílel na čisté realizované poptávce po kancelářích podílem 5,5 %. Během tohoto období podepsali provozovatelé flexibilních prostor nájemní smlouvy s vlastníky administrativních budov na celkových 10 500 m2, tedy o 48 % méně než ve stejném období předchozího roku.

Nájemní aktivita, kdy nájemcem je provozovatel flexibilních kanceláří nebo coworkingu, může být omezována také samotnými majiteli administrativních budov. Coworking je pronajímateli a investory obecně považován za vhodný doplněk

k ostatním nájemcům v budově. Zabydleným nájemcům nabízí flexibilitu a zároveň funguje jako startovací prostor pro menší firmy, které mohou časem vyrůst do tradičních kanceláří v rámci stejné budovy. Majitelé komerčních nemovitostí však potřebují najít správnou rovnováhu mezi stabilitou a příjmy, které zvyšují hodnotu jejich administrativních budov a ne naopak. Aby bylo možné dosáhnout vyváženého složení nájemců

v budově, plochy využívané pro coworking nebo sdílené kanceláře by v ideálním případě neměly přesáhnout 10-15 % z celkové pronajímatelné plochy nemovitosti. Někteří pronajímatelé mohou z důvodů udržitelnosti příjmů upřednostnit tradičního nájemce před provozovatelem coworkingového centra. S narůstající popularitou coworkingu je pravděpodobné, že pronajímatelé začnou tento typ nájemců vnímat pozitivněji.


Image treatment

LOKALITA, LOKALITA, LOKALITA...

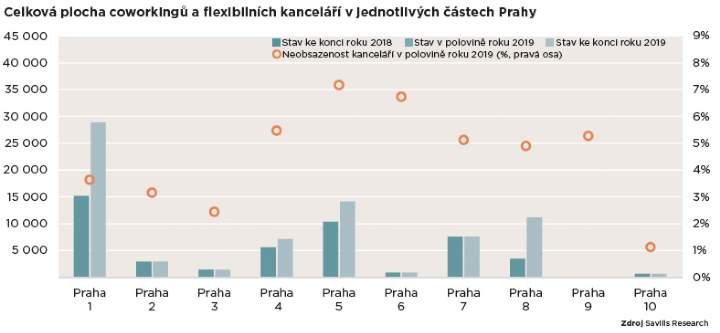
Téměř 40 % z celkové plochy flexibilních kanceláří ve městě se nachází na území Prahy 1.

Nejvyšší koncentrace coworkingových center a flexibilních kanceláří je přirozeně na území pražského komerčního a obchodního centra (CBD), které zaujímá většinu městské části Praha 1. Tato část Prahy také v posledních dvou letech zaznamenala nejdynamičtější nárůst flexibilních pracovních prostor.

Nejvyšší počet aktivních center nabízejících coworkingové nebo sdílené pracovní prostory, tedy i nejvyšší úroveň konkurence mezi provozovateli takových prostor, se nachází opět na území Prahy 1 (19 center z celkového počtu 59), následuje Praha 5 s deseti centry a Praha 8 se sedmi centry.

Značný nárůst ploch flexibilních kanceláří zaznamená v roce 2020 nejspíše Praha 4, která je zároveň největším kancelářským dílčím trhem ve městě. Celkem se zde nachází 950 000 m2 moderních kanceláří (což je 27 % celkové plochy kanceláří v celé Praze).

Image treatment

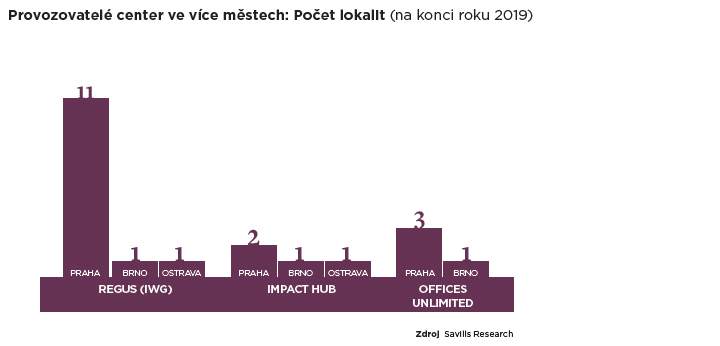
Praha může být centrem všeho dění, ale někteří provozovatelé rozšířili své působení i do dalších krajských měst. Poskytují tak sdílené prostory a služby lidem, kteří cestují po republice a firmám sídlícím mimo hlavní město.

V polovině roku 2019 byli v České republice jen tři provozovatelé coworkingových a flexibilních kanceláří, kteří nabízeli prostory ve více než jednom městě a umožnili tak klientům využití své sítě i při cestování po České republice.

Mezi tyto „odvážné“ značky patří Impact Hub, Regus (IWG) a Offices Unlimited (sesterská společnost Svoboda & Williams). Všichni tito operátoři nejprve vstoupili na pražský trh a následně rozšířili své působení do Brna a/nebo Ostravy (nikoli v tomto konkrétním pořadí).

Image treatment

POPTÁVKA PO COWORKINGU A FLEXIBILNÍCH KANCELÁŘÍCH

Situace na pražském trhu s tradičními kancelářemi naznačuje pokračující stabilitu, možná i nárůst poptávky po sdílených kancelářích.

Nízký objem flexibilních kancelářských prostor (méně než 2 % z celkových ploch moderních kanceláří v Praze) a stabilní poptávka ze strany nájemců staví Prahu do vhodné pozice pro nárůst poptávky po sdílených kancelářích. Míra neobsazenosti tradičních kanceláří v Praze zůstává kolem 5 % a počet velkých kancelářských jednotek v nabídce pronajímatelů, které by byly ihned dostupné, je velmi omezený. Nová výstavba pravděpodobně nepřinese na pražský trh dostatek prostor a někteří nájemci tak mohou využít flexibilní a coworkingové prostory jako nejlepší možné řešení nevyváženého poměru mezi nabídkou a poptávkou. Zvyšující se úroveň nájemného za tradiční kanceláře bude další motivací pro malé a střední nájemce k využití flexibilních kancelářských prostor ke svému růstu a rozvoji.

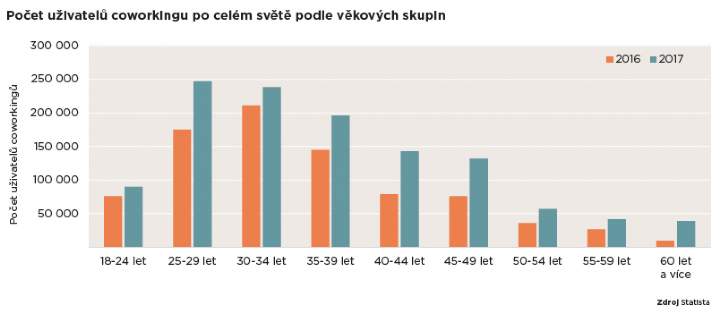
Rostoucí touha po flexibilitě a technologický pokrok neustále mění způsob, jakým pracujeme. Stárnoucí populace, kdy lidé pracují do vyššího věku, navíc způsobuje, že se na pracovišti často potkávájí čtyři až pět různých generací a spolu s nimi i jejich odlišné potřeby a způsob práce. Mnoho dnešních profesí naštěstí již není vázáno na jedno konkrétní pracoviště a sdílené kanceláře umožňují organizacím nabídnout alternativy všem věkovým skupinám. Zároveň poskytujÍ i příležitost jak se přiblížit svým zákazníkům a lokálním trhům.

Image treatment

KOLIK TO STOJÍ?

Cena pronájmu pracovního místa v coworkingu v Praze se za posledních 12 měsíců víceméně nezměnila, prostory v samém centru metropole jsou přirozeně nejdražší.

Většina coworkingových center a sdílených kanceláří zachovala v posledních 12 měsících ceny na stejné úrovni. Přesto existuje několik výjimek, kdy se ceny, zejména za měsíční neomezené využívání hot desku nebo pevného místa, zvýšily až o 20 %. Tempo, kterým roste sektor flexibilních kanceláří v Praze, v kombinaci se současnou úrovní poptávky a obsazeností těchto prostor, zatím nenaznačuje, že by rostoucí konkurence vedla k agresivním pobídkám nebo slevám ze strany poskytovatelů ve snaze navýšit obsazenost vlastních center.

Velké cenové rozpětí je dáno rozmanitostí lokalit, rozsahem služeb a celkovou úrovní pohodlí v jednotlivých centrech. Ceny za využití coworkingu a sdílených kanceláří nacházejících se na Praze 1 (CBD) jsou přirozeně vyšší než v lokalitách mimo tuto komerční čtvrť, důvodem jsou i vyšší vstupní náklady (tj. nájemné za tradiční kancelářské prostory). Někteří provozovatelé nabízejí all-inclusive prostory zahrnující veškeré služby, konzumaci nápojů, účast na komunitních akcích, školeních a skupinových fitness lekcích. Jiní nabízejí jen pracovní místo bez mnoha (nebo jakýchkoli) služeb navíc.

Průměrné měsíční náklady na jednoho zaměstnance v tradiční kanceláři třídy A, umístěné v centru Prahy (CBD), činí zhruba 8 000 - 9 500 Kč. Tato částka zahrnuje podíl na nájemném kanceláře (včetně zasedacích místností), náklady na energie a další poplatky spojené s pronájmem prostor, nezahrnuje však počáteční náklady na zřízení pracovního místa (nábytek), konzumaci kávy / čaje a další menší výdaje.

Při těchto cenách jsou měsíční náklady na „hot desk“ nebo pevný (vyhrazený) stůl ve větším coworkingovém centru stále levnější. Ve většině případů také zahrnují i další výhody - bezplatný vstup na pořádané akce, lekce jógy a především vyšší míru pohodlí, kterou přináší velký vzdušný prostor s různými možnostmi sezení. Využívání konferenčních místností je sice v mnoha coworkingových centrech za dodatečný poplatek, sdílené prostory však poskytují více možností pro neformální setkání a uzavřená konferenční místnost tak často není nutná.

Nelze říci, zda je tradiční kancelář dražší než coworking, protože pro každou společnost bude platit něco jiného. Ačkoli využití coworkingů vyjde levněji při přepočítání nákladů na 1 na osobu, každá společnost je jedinečná ve způsobu jakým kancelářské prostory používá (a jaký standard prostor upřednostňuje), jaké vybavení a služby využívá a především kolik má zaměstnanců. Zlomovým bodem, v němž coworking přestává být finančně výhodnější než tradiční kancelář, mohou být 3 lidé, 20 osob, nebo cokoli mezi tím.


PŘÍCHODY A ODCHODY

Dokonce i na rostoucím trhu se najdou hráči, kteří zaostávají, rozhodnou se spojit síly s konkurencí, nebo dokonce trh opustí – a ani pražský trh sdílených kancelářských prostor není výjimkou.

Většina provozovatelů flexibilních kanceláří a coworkingů, které jsme pro účely této publikace oslovili, věří, že s příchodem předních mezinárodních hráčů, i jiných poskytovatelů sdílených kanceláří, dojde na pražském trhu k další konsolidaci. Aby přežili, budou menší nezávislí hráči nuceni k vyhledání partnera. K prvním takovým krokům došlo v srpnu 2018, kdy Hub Ventures Group, majitel coworkingových center Impact Hub, oznámil akvizici majoritního 55% podílu v coworkingu K10, který sídlí na Praze 2.

Aby takovým konsolidacím předešli, snaží se od sebe jednotliví poskytovatelé sdílených kanceláří a coworkingů odlišit zaměřením na určitý typ klientů. HubHub, který má v Praze dvě pobočky, cílí zejména na technologické start-upy s méně než 20 zaměstnanci; Business Link již vidí start-upový segment trhu jako přeplněný a zaměřuje se na více etablované společnosti; a Impact Hub vždy podporoval společensky prospěšné podnikání.

I když žádného z větších pražských poskytovatelů coworkingových a flexibilních kanceláří zatím nepostihl stejný osud jako newyorské centrum Impact Hubu, které

v roce 2018 ukončilo provoz, noví hráči dále přicházejí a vytváří tlak na ty, kteří již na pražském trhu fungují. Největší událostí na pražském trhu v roce 2019 byl zajisté příchod WeWorku, v budoucnu však v tomto realitním sektoru mohou nastat i významnější události.